
Vous êtes LMP (loueur en meublé professionnel) si vos recettes locatives dépassent 23 000 € par an ET représentent plus de 50 % des revenus d'activité de votre foyer fiscal. En dessous de ces deux seuils réunis, vous restez LMNP (loueur en meublé non professionnel), quel que soit le montant de vos loyers. Cette règle, fixée par Service-public, s'apprécie chaque année, ce qui signifie qu'un bailleur peut basculer d'un statut à l'autre sans même avoir modifié son parc immobilier.
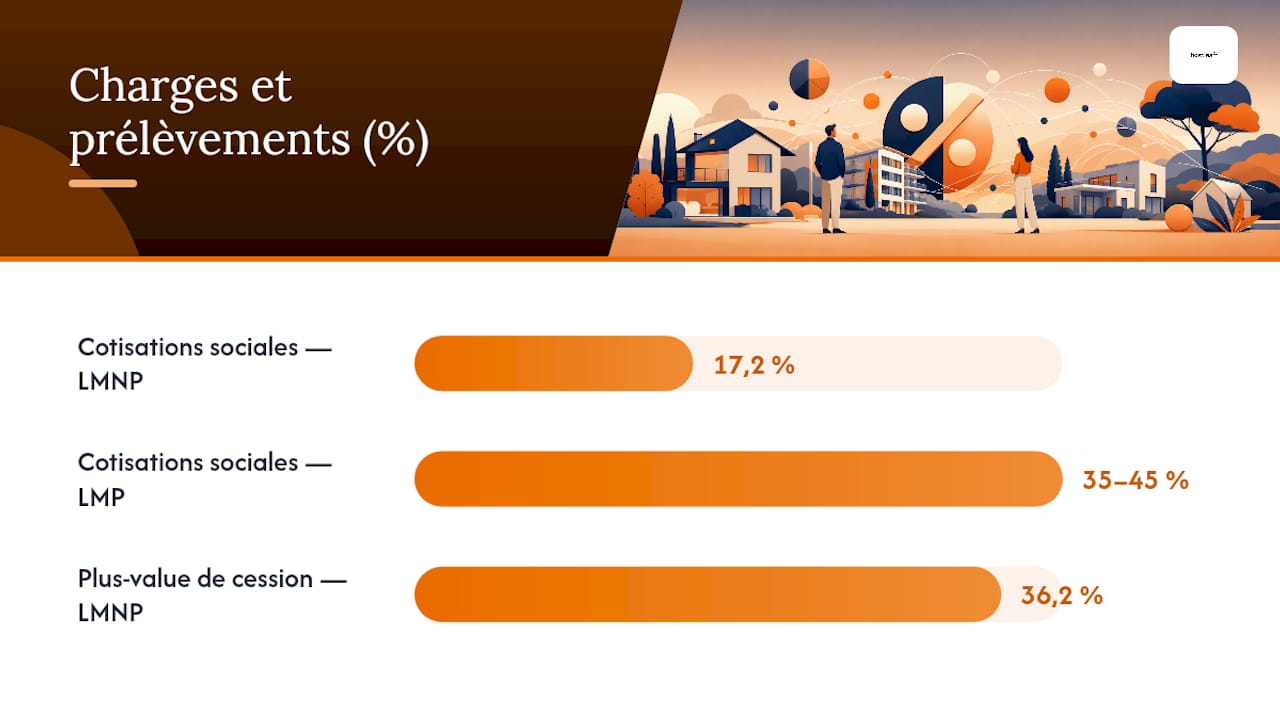
Trois conséquences découlent directement de ce classement. D'abord, le traitement social : le LMNP reste soumis aux prélèvements sociaux classiques (17,2 %), tandis que le LMP entraîne une affiliation à la Sécurité sociale des indépendants, avec des cotisations qui grimpent souvent entre 35 % et 45 % des bénéfices. Ensuite, l'imputation des déficits : le LMP autorise leur déduction sur le revenu global du foyer, un levier puissant pour les contribuables fortement imposés, alors que le LMNP les cantonne aux revenus de même nature. Enfin, la plus-value à la revente change complètement de régime, et c'est justement ce troisième point qui a été bouleversé par la réforme fiscale de 2025.
Concrètement, voici ce qui distingue les deux statuts au moment de vendre un bien :
- En LMNP, la plus-value relève du régime des particuliers, avec un taux global proche de 36,2 % (19 % d'impôt sur le revenu plus 17,2 % de prélèvements sociaux). Depuis la réforme, les amortissements pratiqués au réel sont réintégrés dans le calcul, ce qui alourdit sensiblement la base imposable.
- En LMP, la plus-value suit le régime professionnel, avec une exonération totale envisageable après cinq ans d'activité si les recettes restent sous 90 000 € HT.
Conseil de pro : avant toute cession, demandez une simulation chiffrée à votre expert-comptable en intégrant la réintégration des amortissements. L'écart entre les deux régimes peut représenter plusieurs dizaines de milliers d'euros sur une seule vente.
Points clés
| Point | Détails |
|---|---|
| Double seuil à surveiller | Le statut LMP s'applique uniquement si les recettes dépassent 23 000 € ET plus de 50 % des revenus d'activité du foyer. |
| Écart social important | Les cotisations SSI en LMP atteignent 35 % à 45 % des bénéfices, contre 17,2 % de prélèvements sociaux en LMNP. |
| Réforme 2025 sur les plus-values | Les amortissements déduits en LMNP sont réintégrés dans le calcul de la plus-value pour les cessions depuis le 15 février 2025. |
| Exonération LMP possible | Après cinq ans d'activité et sous 90 000 € HT de recettes, le LMP peut ouvrir droit à une exonération totale de plus-value. |
| Suivi automatisé recommandé | Des outils comme Hostiaa centralisent les recettes par bien et facilitent l'export comptable pour anticiper tout changement de statut. |
Table des matières
- LMNP ou LMP 2026 : le comparatif chiffré poste par poste
- Comment sont appréciés les seuils de 23 000 € et de 50 % ?
- Micro-BIC ou réel : quel régime fiscal choisir en LMNP et en LMP ?
- Réintégration des amortissements en 2025 : quel impact sur votre plus-value ?
- Comment déclarer votre activité de location meublée en 2026 ?
- Faut-il rester LMNP ou basculer en LMP : la checklist décisionnelle
- Bascule involontaire en LMP : comment l'éviter ou en tirer parti ?
- Comment Hostiaa vous aide à suivre vos seuils LMNP et LMP au quotidien
- Ce que la réforme 2025 change vraiment dans l'arbitrage LMNP LMP
- Sources
LMNP ou LMP 2026 : le comparatif chiffré poste par poste
Poser les deux statuts côte à côte permet de visualiser immédiatement où se situe l'écart financier réel, au-delà des seuils réglementaires.
| Critère | LMNP | LMP |
|---|---|---|
| Conditions d'accès | Recettes ≤ 23 000 € OU < 50 % des revenus du foyer | Recettes > 23 000 € ET > 50 % des revenus du foyer |
| Régime d'imposition | Micro-BIC (abattement 50 %) ou réel simplifié | Réel obligatoire au-delà d'un certain seuil de recettes |
| Cotisations sociales | Prélèvements sociaux de 17,2 % | Affiliation SSI, environ 35 % à 45 % des bénéfices |
| Plus-value de cession | Régime des particuliers, taux global 36,2 %, amortissements réintégrés | Régime professionnel, exonération possible après 5 ans si recettes < 90 000 € HT |
| Imputation des déficits | Limitée aux revenus de location meublée | Imputable sur le revenu global du foyer |
| Impact IFI | Bien généralement imposable à l'IFI | Exonération possible si l'activité est réellement professionnelle |
| Obligations comptables | Simplifiées en micro-BIC, complètes au réel | Comptabilité complète, souvent avec bilan |
Deux cas pratiques éclairent ce tableau. Un couple percevant 18 000 € de loyers meublés pour 60 000 € de salaires reste mécaniquement en LMNP : le seuil de 23 000 € n'est pas franchi, peu importe le poids relatif des recettes. À l'inverse, un bailleur retraité avec 4 000 € de pension et 28 000 € de loyers meublés bascule en LMP, car ses recettes locatives dépassent à la fois le seuil absolu et la moitié de ses revenus d'activité, la pension de retraite n'entrant pas dans le calcul de la prépondérance de la même façon que des revenus professionnels actifs.
L'IFI mérite une attention particulière : contrairement à une idée répandue, obtenir le statut LMP n'exonère pas automatiquement le patrimoine immobilier de l'impôt sur la fortune immobilière. L'administration exige une activité réellement professionnelle, exercée à titre principal, ce qui exclut la plupart des bailleurs qui cumulent un emploi salarié à temps plein avec leur activité locative.
Comment sont appréciés les seuils de 23 000 € et de 50 % ?
Le seuil de 23 000 € s'apprécie au niveau du foyer fiscal entier, pas bien par bien ni personne par personne au sein d'un couple. Si vous possédez trois appartements meublés générant chacun 9 000 € de loyers annuels, vous dépassez le seuil dès lors que le total additionné franchit la barre, même si aucun bien pris isolément ne semble "gros".
Les recettes prises en compte incluent les loyers et les charges refacturées au locataire, mais excluent la TVA lorsque le bailleur y est assujetti. Un point souvent ignoré : les biens meublés situés à l'étranger entrent également dans le calcul du seuil, dès lors que le foyer fiscal est domicilié en France. Un investisseur possédant un studio meublé à Lisbonne et un appartement à Lyon doit additionner les deux revenus pour apprécier son statut.
La condition de prépondérance, elle, compare les recettes locatives brutes aux autres revenus d'activité du foyer : salaires, bénéfices industriels et commerciaux, bénéfices non commerciaux et bénéfices agricoles. Les pensions de retraite, les revenus de capitaux mobiliers ou les plus-values ponctuelles ne comptent pas dans ce second terme de la comparaison, ce qui explique pourquoi deux foyers avec des revenus locatifs identiques peuvent se retrouver dans des statuts différents.
Voici les situations qui font basculer un bailleur sans qu'il s'en rende toujours compte à temps :
- Une augmentation de salaire substantielle peut faire repasser un LMP en LMNP l'année suivante, puisque les revenus d'activité augmentent et diluent mécaniquement le poids des loyers.
- L'achat d'un nouveau bien meublé peut au contraire faire franchir le seuil de 23 000 € à un foyer jusque là tranquillement installé en LMNP.
- Un départ à la retraite fait souvent basculer en LMP, car les pensions ne comptent pas dans le calcul de la prépondérance alors que les loyers, eux, restent inchangés.
- La location en meublé de tourisme classé obéit aux mêmes règles de seuil que la location meublée classique, contrairement à une confusion fréquente chez les propriétaires de gîtes ou de logements saisonniers.
Conseil de pro : simulez votre situation chaque année en janvier, avant de déclarer vos revenus. Un simple changement de statut professionnel dans le foyer, même sans toucher à votre parc locatif, peut vous faire changer de régime fiscal et social sans préavis.
Les insights de Service-public sur ce point sont sans ambiguïté : la vigilance doit porter autant sur les revenus du foyer que sur les recettes locatives elles-mêmes. Beaucoup de bailleurs surveillent leurs loyers sans jamais recalculer le second terme de l'équation.
Micro-BIC ou réel : quel régime fiscal choisir en LMNP et en LMP ?
Le choix entre micro-BIC et régime réel détermine directement le montant imposable, bien avant même de se poser la question LMNP contre LMP.
- Le micro-BIC s'applique automatiquement si les recettes annuelles restent sous certains plafonds, avec un abattement forfaitaire de 50 % sur les loyers perçus (aucune charge réelle à justifier). Les meublés de tourisme non classés bénéficient du même mécanisme d'abattement, mais avec des plafonds de recettes différents de la location meublée classique.
- Le régime réel permet de déduire les charges effectives : intérêts d'emprunt, travaux, frais de gestion, taxe foncière, et surtout les amortissements du bien et du mobilier. C'est souvent ce régime qui permet, les premières années, d'afficher un résultat fiscal proche de zéro alors même que la trésorerie reste largement positive.
- Le passage au réel devient obligatoire en LMP au-delà d'un certain volume d'affaires, et reste fortement conseillé en LMNP dès que les charges dépassent 50 % des loyers, seuil au-delà duquel le micro-BIC devient mécaniquement défavorable.
Le vrai point de bascule financière se situe cependant du côté social. En LMNP, les revenus locatifs supportent les prélèvements sociaux classiques de 17,2 %, sans affiliation ni cotisation supplémentaire. En LMP, l'affiliation à la Sécurité sociale des indépendants entraîne des cotisations sociales qui oscillent généralement entre 35 % et 45 % des bénéfices, un écart qui peut représenter plusieurs milliers d'euros par an sur un revenu locatif moyen.
Ces cotisations ne sont pas qu'une ponction : elles ouvrent des droits à la retraite, à l'assurance maladie et à des indemnités journalières que le LMNP ne procure pas. C'est un arbitrage souvent négligé par les investisseurs qui ne regardent que le taux affiché, sans intégrer la valeur de la protection sociale acquise.
Prenons un exemple chiffré simple. Pour 40 000 € de loyers annuels et 15 000 € de charges déductibles au réel, le résultat imposable s'élève à 25 000 €. En LMP, le même résultat de 25 000 € supporte en plus des cotisations SSI qui peuvent atteindre 8 000 € à 10 000 € selon le régime choisi, un montant nettement supérieur aux 4 300 € de prélèvements sociaux du LMNP, mais qui finance une couverture sociale complète.
Réintégration des amortissements en 2025 : quel impact sur votre plus-value ?
Depuis la loi de finances 2025, les amortissements que vous avez déduits chaque année au régime réel sont désormais réintégrés dans le calcul de la plus-value lors de la revente d'un bien LMNP, une règle qui s'applique aux cessions réalisées à partir du 15 février 2025. Ce changement supprime un avantage historique du LMNP au réel : jusqu'alors, les amortissements réduisaient l'impôt chaque année sans jamais être "rattrapés" à la revente.
Concrètement, la méthode de calcul fonctionne ainsi : le prix de vente moins le prix d'acquisition détermine la plus-value brute, mais le prix d'acquisition est désormais diminué du montant total des amortissements pratiqués depuis l'achat. Résultat, la plus-value taxable augmente mécaniquement, parfois de façon spectaculaire pour un bien détenu depuis une dizaine d'années.
Voici ce qui change concrètement pour un bailleur LMNP au réel :
- Un bien acheté 200 000 € et amorti à hauteur de 60 000 € sur dix ans, revendu 260 000 €, générait auparavant une plus-value brute de 60 000 € (260 000 € moins 200 000 €).
- Avec la réintégration, la base de calcul devient 260 000 € moins (200 000 € moins 60 000 €), soit une plus-value taxable de 120 000 €, exactement le double.
- Appliqué au taux global de 36,2 %, l'écart d'impôt entre l'ancien et le nouveau calcul dépasse 21 000 € sur cet exemple précis.
C'est là que le régime LMP change complètement la donne. Un loueur professionnel qui a exercé son activité pendant au moins cinq ans et dont les recettes restent inférieures à 90 000 € HT peut bénéficier d'une exonération totale de plus-value professionnelle, réintégration ou non. Les analyses sur ce point montrent que cette voie devient particulièrement attractive pour les investisseurs qui envisagent une revente à moyen terme, à condition que leurs recettes restent sous le plafond d'exonération.
Conseil de pro : si vous approchez de la revente et que vous êtes en LMNP, calculez systématiquement votre plus-value réintégrée avant de fixer un prix de vente. Certains propriétaires découvrent l'impact fiscal une fois l'acte signé, ce qui est trop tard pour arbitrer.
Comment déclarer votre activité de location meublée en 2026 ?
Que vous démarriez en LMNP ou que vous basculiez en LMP, la déclaration de début d'activité suit une procédure unique et centralisée.
- Déclarez votre activité en ligne via le guichet des formalités des entreprises, dans les quinze jours qui suivent le premier jour de mise en location du bien meublé.
- Récupérez votre numéro SIRET, délivré automatiquement dans la foulée de cette déclaration, indispensable pour facturer et pour toute démarche administrative ultérieure.
- Choisissez votre régime fiscal dès l'inscription : micro-BIC par défaut, ou option pour le régime réel si vous anticipez des charges ou des amortissements importants.
- Déclarez chaque année vos revenus BIC via les formulaires dédiés lors de la déclaration de revenus annuelle, en complément de la déclaration classique 2042.
- Tenez une comptabilité complète si vous optez pour le réel : bilan, compte de résultat, tableau des amortissements, avec l'appui d'un expert-comptable dans la plupart des cas.
Un point souvent sous-estimé concerne la conservation des documents. Gardez systématiquement les factures d'achat du bien et du mobilier, les justificatifs de travaux, et le tableau d'amortissement complet depuis l'origine. Ces pièces deviennent indispensables au moment de la revente, précisément parce que la réintégration des amortissements exige de reconstituer l'historique complet des montants déduits, parfois sur quinze ou vingt ans d'activité.
Faut-il rester LMNP ou basculer en LMP : la checklist décisionnelle
Avant de solliciter votre expert-comptable, préparez ces éléments pour que la simulation soit réellement exploitable plutôt que théorique.
- Vos recettes locatives prévisionnelles sur les trois prochaines années, bien par bien et consolidées au niveau du foyer.
- Votre tranche marginale d'imposition actuelle et son évolution probable, car un LMP devient souvent plus pertinent au delà de la tranche à 41 %.
- Votre horizon de revente : moins de cinq ans, le LMP n'ouvre pas droit à l'exonération de plus-value ; au delà, il peut devenir redoutablement efficace.
- Le montant des amortissements déjà pratiqués ou prévus, pour anticiper l'effet de la réintégration en cas de cession en LMNP.
- Votre exposition à l'IFI, sachant que le passage en LMP n'exonère le patrimoine que si l'activité est réellement exercée à titre professionnel.
- Votre besoin de couverture sociale, notamment si vous n'avez pas d'autre régime de retraite ou d'assurance maladie par ailleurs.
Face à votre conseiller, posez des questions précises plutôt que génériques : quel serait l'impact réel des cotisations SSI sur ma trésorerie annuelle ? Puis-je imputer un déficit prévisible sur mon revenu global cette année ? Quelle plus-value dois-je anticiper si je vends dans cinq ans, réintégration comprise ?
Conseil de pro : emportez ce tableau comparatif chiffré et le détail de vos recettes des trois dernières années lors du rendez-vous. Une simulation sans données réelles reste un exercice théorique qui ne vous protège de rien.
D'autres montages méritent d'être évalués en parallèle : la SARL de famille, qui permet de structurer une activité de location meublée entre membres d'un même foyer avec un régime fiscal spécifique, ou tout simplement le passage en location nue pour certains biens, qui échappe entièrement aux problématiques LMNP et LMP.
Bascule involontaire en LMP : comment l'éviter ou en tirer parti ?
L'erreur la plus coûteuse consiste à découvrir son changement de statut au moment de la déclaration, sans avoir anticipé ni les cotisations sociales ni l'impact sur la plus-value.
Comparons deux profils types. À l'inverse, un investisseur à la tranche marginale de 45 % avec un déficit locatif significatif peut économiser bien davantage grâce à l'imputation sur le revenu global, un avantage qui compense largement le surcoût social selon Impots sur ce type de profil.
Trois leviers permettent de garder la main sur votre statut plutôt que de le subir :
- Lisser vos recettes entre plusieurs années en échelonnant l'acquisition de nouveaux biens, pour éviter de franchir le seuil de 23 000 € d'un seul coup.
- Transformer certains biens en location nue si le meublé n'apporte pas de rendement suffisant pour justifier le risque de bascule en LMP.
- Structurer votre patrimoine via une société dédiée lorsque le volume de biens devient conséquent, une option qui change complètement les règles de seuil applicables.
Les recommandations issues du suivi budgétaire insistent sur un point simple : programmez une vérification trimestrielle de vos recettes cumulées plutôt qu'un contrôle annuel a posteriori. Un investisseur qui suit ses seuils tous les trimestres peut ajuster le timing d'un achat ou d'une cession avant que le basculement ne devienne définitif pour l'année fiscale en cours.
Comment Hostiaa vous aide à suivre vos seuils LMNP et LMP au quotidien
Suivre manuellement ses recettes locatives bien par bien, mois après mois, devient vite ingérable dès que le portefeuille dépasse deux ou trois logements. C'est précisément le terrain où un outil de gestion centralisé change la donne pour un bailleur ou un gestionnaire.
- Reporting consolidé des recettes par bien et par foyer, actualisé automatiquement à chaque réservation encaissée.
- Export comptable prêt à transmettre à votre expert-comptable, sans ressaisie manuelle des loyers ni des charges.
- Centralisation des justificatifs : factures, contrats et historiques de paiement conservés au même endroit pour anticiper une revente ou un contrôle.
Un bailleur qui suit ses recettes en temps réel repère le franchissement du seuil de 23 000 € des mois avant sa déclaration annuelle, là où un suivi papier ou tableur ne révèle souvent le problème qu'après coup.
La gestion financière proposée par Hostiaa automatise justement ce suivi pour les gestionnaires de biens en location courte durée, en s'appuyant sur des données consolidées plutôt que sur des estimations reconstituées à la main.
Ce que la réforme 2025 change vraiment dans l'arbitrage LMNP LMP
La plupart des guides continuent de présenter le LMNP comme le choix par défaut, plus simple et moins coûteux socialement. C'est vrai à court terme, mais la réintégration des amortissements rebat les cartes pour quiconque envisage une revente dans les dix à quinze prochaines années. Un bailleur qui amortit fortement au réel construit en réalité une dette fiscale latente, pas un avantage définitif.
Ce que je retiens surtout, c'est que l'arbitrage ne se joue plus uniquement sur le taux de cotisations sociales. Il se joue sur l'horizon de détention et sur la capacité à anticiper, année après année, l'évolution de ses propres seuils. Un investisseur qui ne surveille ses recettes qu'au moment de la déclaration a déjà perdu la main sur sa stratégie fiscale.
La vraie priorité en 2026, ce n'est pas de choisir un statut une fois pour toutes : c'est de mettre en place un suivi continu, capable d'alerter avant le franchissement d'un seuil plutôt que de le constater après coup.
Hostiaa, l'allié discret de votre conformité fiscale locative
Hostiaa transforme le suivi fiscal d'une corvée trimestrielle en une donnée disponible en permanence, directement depuis votre tableau de bord de gestion locative.
Concrètement, la plateforme centralise vos recettes par bien, génère des exports comptables prêts à transmettre et alerte votre équipe avant qu'un seuil ne soit franchi sans préavis. Pour un gestionnaire qui suit plusieurs biens en location courte durée, cette visibilité en temps réel évite précisément le scénario redouté : découvrir un basculement LMP au moment de boucler sa déclaration annuelle, sans avoir eu le temps d'arbitrer. La gestion des réservations Hostiaa alimente automatiquement ce suivi financier à chaque nouvelle réservation, sans ressaisie manuelle. Testez dès maintenant comment Hostiaa peut consolider vos recettes et préparer vos exports comptables pour votre prochain rendez-vous avec votre expert-comptable.
Sources
Pour vérifier votre situation ou entamer vos démarches, voici les ressources officielles à consulter directement :
- Service-public — Louer en meublé : quel statut (LMNP/LMP) ?
- Légifrance — Article relatif aux plus-values professionnelles et règles 2025
- Service-public — Cotisations sociales pour les loueurs en meublé
- Guichet des formalités des entreprises