
Si vous êtes prestataire de conciergerie et que vous ne touchez jamais l'argent du propriétaire, la RC Pro reste fortement recommandée mais pas légalement obligatoire. Dès que vous encaissez des loyers, signez des mandats de gestion ou percevez des fonds pour compte de tiers, la situation change radicalement : vous basculez sous le régime de la loi Hoguet, et la RC Pro devient une pièce obligatoire d'un dispositif plus large.
Deux profils, deux réalités :
- Prestataire de services (ménage, check-in, gestion opérationnelle sans encaissement) : RC Pro conseillée, exigée par la plupart des propriétaires sérieux, mais non imposée par la loi.
- Gestionnaire soumis à la loi Hoguet (encaissement de loyers, mandat de gestion, signature de baux) : RC Pro obligatoire, associée à la carte professionnelle G et à une garantie financière.
Avant de choisir un contrat, il faut donc d'abord savoir dans quelle case vous vous situez. C'est cette distinction qui détermine le prix, les garanties minimales et les pièces à fournir à l'assureur.
Points clés
| Point | Détails |
|---|---|
| Statut juridique d'abord | Déterminez si vous encaissez des fonds ou signez des mandats avant de choisir un contrat. |
| Plafonds et franchises | Comparez le plafond par sinistre, le plafond annuel et la franchise réelle, pas seulement le prix. |
| Sous-traitants couverts | Exigez une clause explicite ou archivez leurs propres attestations RC Pro à jour. |
| Garantie financière distincte | Elle protège les fonds clients et s'ajoute à la RC Pro sous le régime Hoguet, sans la remplacer. |
| Traçabilité opérationnelle | Hostiaa centralise attestations et reporting pour faciliter la preuve en cas de sinistre, sans se substituer à l'assurance. |
Table des matières
- RC Pro conciergerie : définition et différence avec la RC exploitation
- Quand la loi Hoguet rend la RC Pro obligatoire ?
- Que couvre vraiment un contrat RC Pro conciergerie ?
- Garantie financière, protection juridique et cautions : quelles différences ?
- Comment choisir votre RC Pro conciergerie en 5 étapes ?
- Combien coûte une RC Pro conciergerie en 2026 ?
- Quelles erreurs faut-il éviter pour limiter les sinistres ?
- Comment Hostiaa aide à sécuriser la conformité au quotidien ?
- Comment déclarer un sinistre à votre assureur RC Pro ?
- Pourquoi une RC Pro rassure vos clients propriétaires ?
- Quelles offres RC Pro conciergerie comparer sur le marché ?
- Ce que je retiens après avoir décortiqué ces contrats
- Centralisez vos preuves de conformité avec Hostiaa
- Questions fréquentes sur la RC Pro conciergerie
- Sources
RC Pro conciergerie : définition et différence avec la RC exploitation
La RC Pro couvre les conséquences financières d'une faute professionnelle : un oubli dans le check-in qui cause un préjudice au voyageur, une erreur de facturation, un conseil mal donné à un propriétaire. Elle intervient quand c'est votre prestation intellectuelle ou votre organisation qui a causé le dommage, pas le local lui-même.
La RC exploitation, elle, couvre les dommages liés au fonctionnement physique de votre activité : un client qui trébuche dans vos bureaux, un dégât des eaux provoqué par votre matériel de nettoyage. Certains assureurs la vendent en option séparée de la RC Pro, ce qui crée un vrai trou dans la couverture si vous ne vérifiez pas la ligne exacte du contrat, comme le souligne Hiscox France.
Il existe aussi l'assurance propriétaire non occupant (PNO), qui protège le bien lui-même contre l'incendie, les dégâts des eaux ou le vol. Elle appartient au propriétaire, pas à vous.
Qui couvre quoi, en pratique ?
- Un voyageur casse une vitre en fermant la porte trop fort : c'est la garantie du propriétaire ou l'assurance voyage/plateforme, pas votre RC Pro.
- Vous oubliez de signaler une panne de chauffe-eau et le voyageur porte plainte pour préjudice de séjour : votre RC Pro entre en jeu.
- Un sous-traitant ménage casse un objet de valeur pendant sa mission : votre contrat, s'il inclut une clause sous-traitants, prend le relais ; sinon, c'est un vide de couverture.
Conseil de pro : Ne présumez jamais qu'une assurance propriétaire couvre vos propres erreurs de gestion. Ce sont deux logiques différentes, et un sinistre mixte (dégât + faute de suivi) peut être refusé par les deux parties si personne n'a vérifié qui couvre quoi.
Un point souvent négligé par les insights sectoriels : la RC Pro ne rembourse jamais les dégradations causées par un voyageur. Elle protège votre responsabilité professionnelle, pas le bien confié.
Quand la loi Hoguet rend la RC Pro obligatoire ?
Le texte fondateur date de 1970, mais son application aux conciergeries modernes reste mal comprise par beaucoup de professionnels du secteur. La loi n° 70-9 du 2 janvier 1970 encadre toute activité d'intermédiation immobilière, et la conciergerie y entre dès qu'elle touche à la gestion de fonds ou de mandats pour compte de tiers.
Trois critères déclenchent le régime Hoguet :
- Vous encaissez les loyers ou les paiements des voyageurs sur votre propre compte, avant reversement au propriétaire.
- Vous signez des mandats de gestion qui vous donnent pouvoir de représentation.
- Vous rédigez ou signez des baux au nom du propriétaire.
Dès qu'un de ces trois critères s'applique, trois obligations tombent en cascade : la carte professionnelle G délivrée par la chambre de commerce, une garantie financière qui protège les fonds des clients en cas de défaillance de votre entreprise, et une RC Pro avec des plafonds minimaux imposés.
Une astuce opérationnelle change tout ici : organiser les flux financiers pour que l'argent des voyageurs ne transite jamais par vos comptes permet souvent d'échapper à l'obligation de garantie financière, selon une analyse sectorielle. Concrètement, un virement direct du voyageur au propriétaire, avec votre commission facturée séparément, change votre statut juridique.
Ce que risque une conciergerie non conforme : l'exercice illégal de l'activité d'agent immobilier expose à des sanctions pénales, sans compter le refus de prise en charge par l'assureur en cas de sinistre si l'activité réelle ne correspond pas au contrat déclaré. Un contrôle ou un litige client peut alors révéler une absence de couverture au pire moment possible.
Que couvre vraiment un contrat RC Pro conciergerie ?
Un contrat type couvre les dommages corporels, matériels et immatériels causés à un tiers du fait d'une faute, d'une négligence ou d'une omission dans l'exercice de votre activité. Concrètement : erreur de planning qui prive un voyageur de logement, conseil erroné donné à un propriétaire sur la fiscalité de sa location, oubli de maintenance qui cause un sinistre.
Les exclusions les plus fréquentes méritent une lecture attentive avant signature :
- Les dommages intentionnels ou dus à une faute lourde caractérisée.
- Les activités non déclarées à l'assureur (si vous faites de la gestion de mandats sans l'avoir signalé, un sinistre lié risque un refus pur et simple).
- Les dommages causés par un sous-traitant non couvert par sa propre RC Pro, sauf clause spécifique d'extension.
- Certains sinistres liés à des locations de courte durée si l'activité Airbnb n'est pas explicitement mentionnée au contrat.
Le plafond par sinistre et la franchise pèsent autant que le prix affiché. Un contrat à 15 € par mois avec un plafond de 150 000 € par sinistre et une franchise de 500 € ne protège pas de la même façon qu'un contrat à 25 € avec un plafond de 300 000 € et une franchise de 150 €.
Une clause qui couvre explicitement les sous-traitants sécurise toute la chaîne opérationnelle et évite les refus de prise en charge quand l'incident implique une équipe de ménage externe plutôt que vos salariés directs, un point que confirme Livret Accueil dans son analyse des contrats du marché.
Les dommages immatériels (perte financière du client sans dommage matériel direct, comme une réservation annulée à cause d'une erreur de votre part) sont parfois exclus ou plafonnés très bas. Vérifiez ce montant séparément du plafond corporel ou matériel : les deux ne s'additionnent presque jamais.
Garantie financière, protection juridique et cautions : quelles différences ?
La garantie financière n'est pas une assurance au sens classique. Elle protège les fonds détenus pour le compte des clients si votre entreprise fait faillite ou disparaît brutalement, et elle constitue une condition obligatoire pour obtenir la carte professionnelle G. Un organisme spécialisé en assurance conciergerie rappelle qu'elle ne remplace jamais une RC Pro : les deux répondent à des risques différents et se souscrivent séparément.
La protection juridique, elle, prend en charge vos frais d'avocat et de procédure en cas de litige avec un propriétaire, un voyageur ou un prestataire. Elle devient utile dès que votre volume d'activité grandit, car les litiges contractuels (retard de paiement, désaccord sur une prestation, contestation d'un état des lieux) se multiplient avec le nombre de mandats gérés.
Ce qui distingue ces trois briques :
- Garantie financière : protège les fonds des clients si votre société fait défaut, obligatoire sous le régime Hoguet.
- Protection juridique : finance votre défense en cas de conflit, facultative mais recommandée dès plusieurs dizaines de biens gérés.
- Solutions de caution en ligne : garantissent un dépôt de garantie locatif spécifique, un usage ponctuel différent de la garantie financière globale exigée pour la carte G.
Beaucoup de conciergeries démarrantes confondent ces trois dispositifs et souscrivent une caution en ligne pensant qu'elle couvre l'obligation Hoguet. Elle ne le fait jamais : seule une garantie financière dédiée, délivrée par un établissement bancaire ou une compagnie d'assurance habilitée, satisfait cette exigence légale.
Comment choisir votre RC Pro conciergerie en 5 étapes ?
Avant de comparer des devis, préparez une grille de lecture. Voici l'ordre dans lequel vérifier chaque point, du plus critique au plus accessoire :
- Vérifiez le plafond par sinistre et le plafond annuel. Un plafond confortable par sinistre mais un plafond annuel bas peut vous laisser sans couverture après deux incidents la même année.
- Confirmez que la RC exploitation est incluse, pas en option cachée. Demandez la ligne exacte du contrat, pas seulement le nom commercial de la formule.
- Assurez-vous que les sous-traitants sont couverts, soit par leur propre RC Pro archivée, soit par une extension de votre contrat.
- Comparez les franchises réelles, souvent absentes des plaquettes commerciales mais déterminantes sur le coût final d'un sinistre.
- Repérez les activités explicitement mentionnées : location courte durée, gestion de mandats, encaissement de fonds. Une activité non déclarée expose à un refus de garantie.
Pour la souscription, préparez votre numéro Siret, une estimation de votre chiffre d'affaires annuel, le nombre de biens gérés, et le détail exact de vos prestations (ménage seul, gestion complète, encaissement ou non).
Conseil de pro : Méfiez-vous d'un devis anormalement bas qui ne mentionne pas explicitement la location de courte durée ou la gestion de mandats. C'est souvent le signe que l'activité réelle n'est pas couverte, et vous ne le découvrirez qu'au moment du sinistre.
Combien coûte une RC Pro conciergerie en 2026 ?
Le tarif d'appel constaté sur le marché démarre à partir de 13 € par mois pour un prestataire simple sans encaissement de fonds. Ce prix plancher correspond à une activité de ménage ou de check-in pur, sans mandat de gestion ni manipulation d'argent client.
| Profil d'activité | Fourchette de prime | Ce qui fait varier le tarif |
|---|---|---|
| Prestataire simple (ménage, check-in) | 9 à 15 € par mois | Chiffre d'affaires, nombre de biens, absence d'encaissement |
| Micro-entreprise conciergerie démarrante | 13 € par mois | Volume de biens, ancienneté, sinistralité déclarée |
| Pack loi Hoguet avec garantie financière | à partir de 75 € par mois | Plafonds imposés, garantie financière associée, carte G |
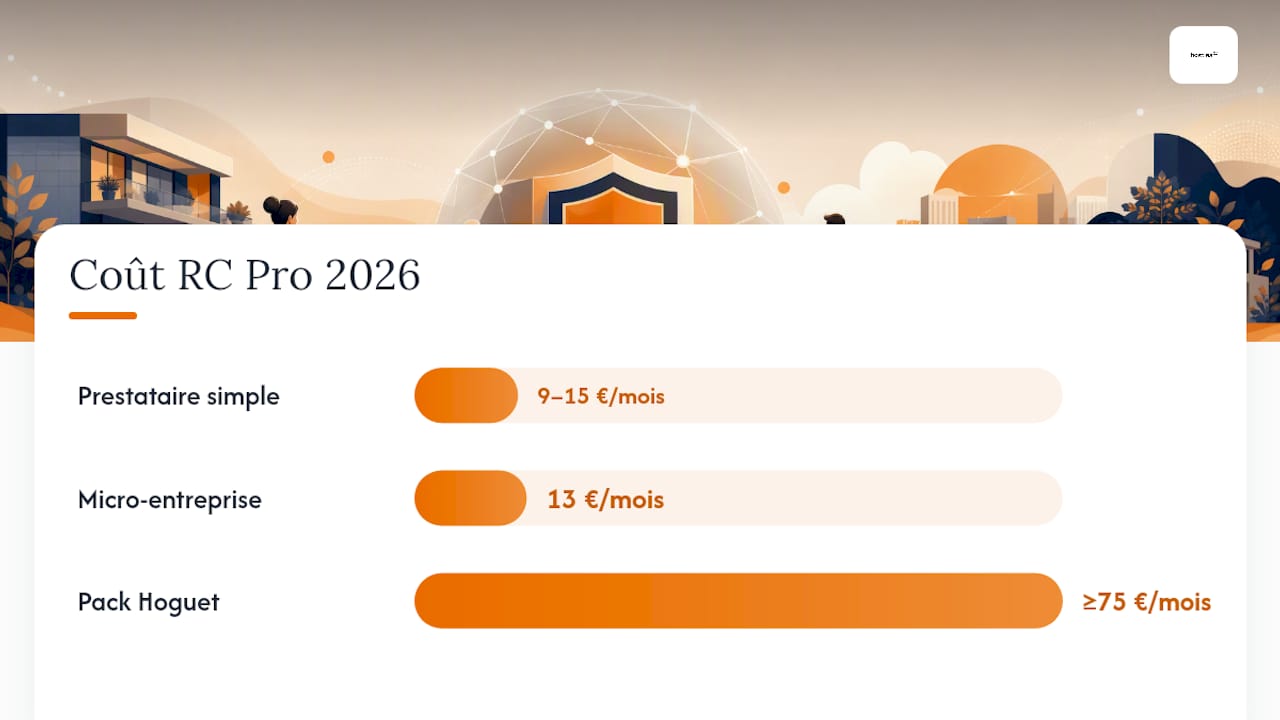
Ces fourchettes viennent d'une synthèse marché de mi‑2026 qui compile les offres de plusieurs organismes du secteur.
Le seuil micro-BIC pour les prestations de services est fixé à 77 700 € en 2026 : au-delà, vous basculez au régime réel, ce qui change souvent la façon dont l'assureur évalue votre risque et donc votre prime.
Les variables qui font grimper le prix : le nombre de biens gérés, le volume de chiffre d'affaires, le recours à des sous-traitants multiples, et l'historique de sinistralité si vous changez d'assureur après un incident déclaré.
Quelles erreurs faut-il éviter pour limiter les sinistres ?
Les sinistres les plus coûteux ne viennent pas d'un manque de chance, mais d'un manque de traçabilité. Une bonne pratique consiste à archiver électroniquement les attestations RC Pro de chaque sous-traitant avant sa première mission, et à automatiser les relances de renouvellement pour éviter qu'un contrat expire sans que personne ne le remarque.
Les points de vigilance qui reviennent le plus souvent :
- Exiger l'attestation RC Pro à jour de chaque prestataire externe avant toute intervention.
- Documenter systématiquement l'état des lieux avec photos horodatées, entrée et sortie.
- Mettre en place une procédure claire de gestion des clés (boîte à clés numérique, registre de remise).
- Tenir un inventaire du linge et des stocks pour limiter les litiges sur le matériel manquant.
Conseil de pro : Présenter votre attestation d'assurance dès le premier contact avec un propriétaire renforce votre crédibilité commerciale, une observation confirmée par une analyse du secteur. Les propriétaires de biens haut de gamme demandent presque systématiquement cette preuve avant de signer.
Une communication proactive, avec attestation transmise spontanément et engagement de service écrit, évite bien des malentendus qui finissent en litige.
Comment Hostiaa aide à sécuriser la conformité au quotidien ?
Une RC Pro protège financièrement en cas de faute avérée, mais elle ne remplace jamais la traçabilité qui permet de prouver votre bonne foi devant un assureur ou un propriétaire. C'est là que la structuration de vos opérations fait la différence.
Hostiaa centralise les attestations, automatise le reporting propriétaire et trace chaque intervention, ce qui réduit le risque de contestation en cas de sinistre :
- Centralisation des documents (attestations RC Pro des sous-traitants, contrats, mandats) dans un espace unique consultable à tout moment.
- Reporting automatique aux propriétaires, avec historique daté de chaque action réalisée sur leur bien.
- Suivi financier séparé des flux clients, utile pour clarifier votre statut au regard de la loi Hoguet.
- Traçabilité des interventions de ménage et de maintenance via la gestion des réservations et le planning centralisé.
| Élément de gestion | Sans outil dédié | Avec Hostiaa |
|---|---|---|
| Attestations sous-traitants | Suivi manuel, souvent oublié | Centralisées et rappels automatiques |
| Preuve d'intervention | Rare, dispersée | Historique daté et consultable |
| Séparation des flux financiers | Dépend de l'organisation manuelle | Structurée via le module financier |
Conseil de pro : En cas de sinistre, l'assureur demande souvent des preuves d'intervention et de suivi. Plus votre historique est structuré, plus votre dossier avance vite. Pour comprendre comment ces fonctions s'articulent avec votre activité, consultez le glossaire conciergerie qui détaille chaque terme métier utilisé par la plateforme.
Comment déclarer un sinistre à votre assureur RC Pro ?
La rapidité de déclaration conditionne souvent la prise en charge. La plupart des contrats imposent un délai de 5 jours ouvrés après la découverte du sinistre, parfois réduit à 2 jours pour certains cas spécifiques mentionnés au contrat.
La procédure suit généralement ces étapes :
- Rassemblez les preuves : photos, échanges de messages avec le voyageur ou le propriétaire, constat éventuel, attestations des sous-traitants impliqués.
- Contactez votre assureur par le canal indiqué au contrat, souvent un espace en ligne ou une ligne dédiée, en décrivant les faits de façon factuelle et datée.
- Remplissez la déclaration formelle, généralement un formulaire qui reprend la nature du dommage, les personnes impliquées et le montant estimé du préjudice.
- Conservez une copie de tout échange et suivez le dossier via votre espace client jusqu'à la décision de l'assureur.
Un expert peut être mandaté pour les dossiers complexes ou les montants élevés, ce qui rallonge le délai de traitement mais sécurise l'évaluation du préjudice. Plus votre dossier initial est complet et daté, plus l'instruction avance vite, et plus vous limitez le risque de contestation sur la réalité des faits.
Pourquoi une RC Pro rassure vos clients propriétaires ?
Un propriétaire qui confie son bien à une conciergerie prend un risque financier réel : dégradation, litige avec un voyageur, erreur de gestion qui coûte une réservation. Une RC Pro visible et à jour transforme cette inquiétude en argument commercial.
Présenter l'attestation dès le premier échange envoie un signal clair : votre activité est structurée, déclarée, et prête à répondre en cas de problème. C'est particulièrement vrai sur le segment de la conciergerie de luxe, où les propriétaires exigent souvent des garanties écrites avant même la première visite du bien.
Une RC Pro adaptée à votre activité réelle, plutôt qu'un contrat générique mal calibré, évite aussi les mauvaises surprises qui ternissent votre réputation : un refus de prise en charge découvert publiquement, lors d'un litige, coûte bien plus cher en clients perdus que la prime d'assurance elle-même.
Pour les conciergeries qui gèrent des mandats à distance, sans présence physique quotidienne sur le bien, cette preuve de sérieux compte encore davantage. Le propriétaire ne vous voit pas travailler : il juge votre professionnalisme sur les documents que vous lui montrez, la réactivité de votre reporting, et la clarté de vos garanties.
Quelles offres RC Pro conciergerie comparer sur le marché ?
Le marché français propose aujourd'hui une palette large d'offres, allant du contrat 100 % en ligne pour micro-entrepreneurs jusqu'aux packs complets incluant garantie financière pour les structures soumises à la loi Hoguet. Les tarifs d'appel démarrent autour de 13 € par mois pour les profils les plus simples, et grimpent nettement dès qu'un pack Hoguet complet devient nécessaire.
Les critères qui séparent vraiment les offres ne sont pas le prix affiché, mais trois éléments souvent enterrés dans les conditions générales : l'inclusion ou non de la RC exploitation, la couverture des sous-traitants, et le plafond réel des dommages immatériels. Deux contrats au même tarif peuvent offrir une protection très différente selon ces trois lignes.
Avant de signer, demandez systématiquement une simulation qui mentionne explicitement votre activité de location courte durée et le nombre de mandats gérés. Un devis générique, non ajusté à votre réalité opérationnelle, expose à un refus de prise en charge le jour où vous en avez besoin.
Ce que je retiens après avoir décortiqué ces contrats
La confusion la plus coûteuse dans ce secteur n'est pas de sous-assurer son activité : c'est de mal déclarer sa nature réelle à l'assureur. Une conciergerie qui gère des mandats sans l'avoir signalé au contrat prend un risque bien plus grand qu'une conciergerie sans RC Pro du tout, parce qu'elle croit être couverte alors qu'elle ne l'est pas.
Pour un micro-entrepreneur prestataire, l'action prioritaire reste simple : souscrire un contrat qui mentionne explicitement la location courte durée, même si le prix grimpe légèrement. Pour un gestionnaire soumis à Hoguet, la priorité absolue est de vérifier la cohérence entre garantie financière, carte G et RC Pro, car ces trois pièces doivent former un ensemble cohérent, pas trois démarches séparées.
Trois actions à mener cette semaine : relire votre contrat actuel ligne par ligne, demander par écrit à votre assureur si les sous-traitants sont couverts, et archiver toutes vos attestations dans un espace unique consultable.
Centralisez vos preuves de conformité avec Hostiaa
Hostiaa complète votre RC Pro sans jamais s'y substituer : la plateforme automatise le check-in, le reporting propriétaire, la facturation et la centralisation des attestations, pour que chaque intervention laisse une trace exploitable en cas de litige.
Concrètement, Hostiaa réduit le temps passé sur les tâches répétitives (messagerie voyageurs, planning ménage, comptabilité) pour que vous puissiez consacrer ce temps à la relation propriétaire et à la croissance de votre activité. Le CRM propriétaires centralise l'historique de chaque bien, ce qui facilite la constitution d'un dossier solide si un sinistre survient un jour.
Gardez en tête un point essentiel : Hostiaa organise et sécurise vos opérations, mais ne remplace jamais votre contrat RC Pro ni vos obligations légales sous la loi Hoguet. Les deux fonctionnent ensemble, pas l'un à la place de l'autre.
Pour voir comment la plateforme s'adapte à votre volume de biens, visitez la page d'accueil Hostiaa et démarrez votre essai.
Questions fréquentes sur la RC Pro conciergerie
La RC Pro est-elle obligatoire pour un prestataire de ménage en conciergerie ? Non, si vous n'encaissez aucun fonds pour compte de tiers. Elle reste fortement recommandée par la plupart des propriétaires, mais la loi ne l'impose pas dans ce cas précis.
Quelle différence entre RC Pro et garantie financière ? La RC Pro couvre votre responsabilité en cas de faute professionnelle. La garantie financière protège les fonds des clients si votre entreprise fait défaut, et elle est exigée pour obtenir la carte professionnelle G.
Combien coûte une RC Pro pour une conciergerie en 2026 ? Les tarifs démarrent à partir de 13 € par mois pour un prestataire simple, et grimpent au-delà de 75 € par mois pour un pack incluant la garantie financière liée à la loi Hoguet.
Que se passe-t-il si je ne déclare pas mon activité réelle à l'assureur ? L'assureur peut refuser toute prise en charge si l'activité déclarée ne correspond pas à votre activité réelle, notamment si vous gérez des mandats sans l'avoir signalé.
Un sous-traitant sans RC Pro engage-t-il ma responsabilité ? Oui, potentiellement. Sans clause d'extension couvrant les sous-traitants ou sans leur propre attestation à jour, vous risquez un refus de prise en charge en cas de sinistre lié à leur intervention.
Sources
- RC Pro Conciergerie : protégez votre activité — Orus
- RC Pro conciergerie Airbnb : obligations, prix, comparatif — Livret Accueil
- Assurance professionnelle pour les activités de conciergerie — Hiscox France
- Loi n°70-9 du 2 janvier 1970 — Legifrance
- RC Pro activités de conciergerie : comprendre les plafonds 2026 — Fiscalité Micro